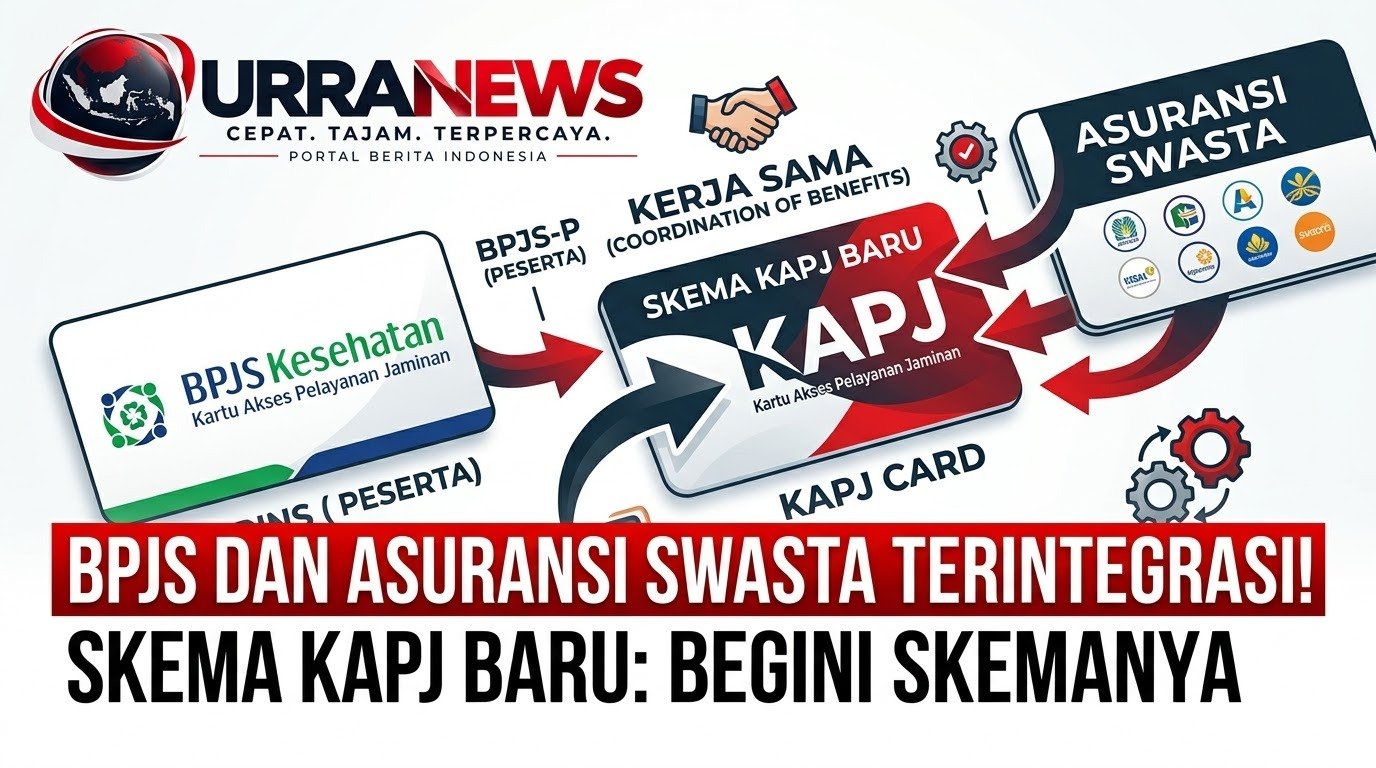
Implementasi awal ditandai dengan penandatanganan Perjanjian Kerja Sama (PKS) antara lima perusahaan asuransi dan tujuh jaringan atau fasilitas rumah sakit di Jakarta pada Kamis, 3 September 2026.
Skema ini didorong oleh Otoritas Jasa Keuangan (OJK), Kementerian Kesehatan, BPJS Kesehatan, asosiasi rumah sakit dan asosiasi perusahaan asuransi sebagai bagian dari upaya membangun ekosistem pembiayaan kesehatan yang lebih terintegrasi dan berkelanjutan. �
OJK Portal +1
Lima Perusahaan Asuransi Jadi Pelaksana Awal
Lima perusahaan asuransi yang menandatangani kerja sama tahap awal tersebut terdiri dari:
AIA Financial
BRI Life
Manulife Indonesia
Manulife Indonesia Syariah
Asuransi Jiwa BCA
Sementara tujuh jaringan atau fasilitas rumah sakit yang terlibat adalah:
Primaya Hospital Group
Hermina Hospital Group
Siloam Hospital Group
Rumah Sakit Kasih Grup
Rumah Sakit Sentra Medika Group
Rumah Sakit Azra Bogor
Rumah Sakit Dinda Tangerang
Kerja sama tersebut menjadi tahap awal implementasi KAPJ dan ditargetkan berkembang lebih luas hingga akhir 2026. �
kontan.co.id +1
Apa Itu KAPJ?
KAPJ merupakan mekanisme koordinasi antara penyelenggara jaminan kesehatan sehingga manfaat JKN/BPJS Kesehatan dan asuransi komersial dapat digunakan secara terkoordinasi.
Dengan sistem tersebut, peserta yang memiliki kepesertaan aktif JKN sekaligus polis asuransi kesehatan komersial dapat memperoleh manfaat dari kedua skema sesuai ketentuan yang berlaku.
Tujuan utamanya bukan sekadar menggabungkan dua kartu atau dua kepesertaan, tetapi menciptakan mekanisme pembayaran dan pelayanan yang lebih terkoordinasi.
Kementerian Kesehatan menyebut koordinasi tersebut sebagai bagian dari transformasi pembiayaan kesehatan untuk menciptakan sistem yang lebih efisien dan berkelanjutan. �
ANTARA News
Bagaimana Cara Kerjanya?
Ada perbedaan mekanisme tergantung bagaimana peserta memperoleh layanan kesehatan.
1. Datang dengan Rujukan dari FKTP
Peserta yang mengikuti alur JKN dengan memperoleh rujukan dari fasilitas kesehatan tingkat pertama (FKTP) dapat menggunakan skema koordinasi manfaat.
Dalam skema yang dijelaskan pada implementasi awal:
BPJS Kesehatan menanggung hingga 75 persen dari biaya layanan sesuai ketentuan, sedangkan asuransi komersial menanggung bagian lainnya sesuai manfaat dan ketentuan polis.
Dengan demikian, peserta tidak harus menanggung seluruh selisih biaya secara pribadi sepanjang layanan tersebut masuk dalam cakupan dan batas manfaat polis.
Skema ini juga membuka peluang bagi peserta untuk memperoleh layanan atau fasilitas tambahan sesuai ketentuan kerja sama dan polis yang dimiliki.
2. Datang Langsung ke Rumah Sakit
Perubahan yang cukup menarik terdapat pada akses peserta yang datang langsung ke rumah sakit.
Peserta aktif JKN yang juga mempunyai asuransi komersial dapat memperoleh akses langsung ke rumah sakit mitra KAPJ sesuai mekanisme yang berlaku, termasuk untuk layanan tertentu tanpa harus selalu melewati rujukan FKTP.
Dalam skema tersebut, asuransi komersial dapat menanggung biaya layanan dengan batas manfaat hingga 250 persen dari tarif dasar perhitungan JKN, sesuai ketentuan kerja sama dan polis.
Artinya, mekanisme ini memberikan ruang lebih besar bagi peserta asuransi komersial untuk memperoleh pelayanan rumah sakit tanpa harus terlebih dahulu menjalani seluruh alur rujukan JKN.
Namun, bukan berarti seluruh layanan otomatis gratis atau seluruh biaya pasti ditanggung. Peserta tetap harus memperhatikan status kepesertaan, rumah sakit yang telah bekerja sama, jenis layanan, batas manfaat serta ketentuan polis masing-masing.
Tidak Lagi Mengandalkan Reimbursement?
Salah satu tujuan penting KAPJ adalah membuat proses pembayaran klaim lebih terkoordinasi.
Dalam mekanisme konvensional, pasien yang mempunyai dua perlindungan kesehatan terkadang harus membayar biaya terlebih dahulu kemudian mengajukan reimbursement kepada perusahaan asuransi.
Dengan integrasi KAPJ, proses koordinasi pembayaran diarahkan untuk dilakukan antara rumah sakit, BPJS Kesehatan dan perusahaan asuransi.
Bagi pasien, perubahan ini berpotensi membuat proses administrasi menjadi lebih sederhana.
Namun, efektivitasnya tetap bergantung pada jaringan rumah sakit yang sudah bekerja sama dan sistem administrasi masing-masing perusahaan asuransi.
Ada Manfaat Besar bagi Rumah Sakit
KAPJ tidak hanya ditujukan untuk memberikan kemudahan kepada peserta.
Bagi rumah sakit, skema ini juga diharapkan meningkatkan kepastian pembayaran dan membuat layanan kepada peserta dengan kombinasi JKN dan asuransi komersial menjadi lebih terintegrasi.
Dalam skema yang diperkenalkan, nilai klaim dapat mencapai hingga 250 persen dari tarif dasar perhitungan JKN, tergantung mekanisme layanan dan ketentuan yang berlaku.
Insentif tersebut diharapkan mendorong lebih banyak fasilitas kesehatan untuk masuk ke dalam ekosistem KAPJ.
OJK bahkan mendorong agar perusahaan asuransi kesehatan memperluas kerja sama dengan rumah sakit.
Dalam perkembangan terbaru, OJK menyatakan perusahaan asuransi kesehatan yang tidak memiliki PKS dengan rumah sakit dalam skema tersebut nantinya tidak diperbolehkan menjual produk asuransi kesehatan. Target implementasi yang lebih luas diarahkan pada akhir 2026. �
Warta Ekonomi
Pemerintah Ingin Biaya Kesehatan Lebih Efisien
Menteri Kesehatan Budi Gunadi Sadikin menilai penguatan koordinasi antara BPJS, perusahaan asuransi dan rumah sakit penting untuk menekan biaya kesehatan yang harus dibayar langsung oleh masyarakat.
Pemerintah juga ingin meningkatkan peran asuransi komersial dalam pembiayaan kesehatan nasional.
Data yang disampaikan dalam forum implementasi KAPJ menunjukkan kontribusi asuransi komersial terhadap total pengeluaran kesehatan nasional saat ini masih sekitar 5 persen.
Pemerintah berharap kontribusi tersebut dapat meningkat secara signifikan sehingga beban pembiayaan kesehatan tidak hanya bertumpu pada BPJS Kesehatan maupun pembayaran langsung masyarakat. �
Bisnis Finansial +1
Apakah Peserta Harus Membayar Dua Iuran?
Ini menjadi salah satu pertanyaan yang kemungkinan paling banyak muncul di masyarakat.
KAPJ tidak berarti peserta otomatis berhenti membayar premi atau iuran asuransi swasta.
Peserta yang mempunyai kepesertaan JKN dan polis asuransi komersial tetap memiliki dua hubungan kepesertaan yang berbeda.
Perbedaannya adalah manfaat keduanya kini dapat dikoordinasikan ketika peserta menggunakan layanan pada jaringan yang sudah menerapkan KAPJ.
Karena itu, masyarakat tetap harus membaca ketentuan polis masing-masing.
Tidak semua tindakan medis, rumah sakit atau fasilitas otomatis masuk dalam skema KAPJ.
Yang Perlu Diperhatikan Peserta
Masyarakat yang ingin memanfaatkan skema baru ini sebaiknya memperhatikan beberapa hal.
Pastikan BPJS aktif
Kepesertaan JKN harus berada dalam status aktif sesuai ketentuan.
Periksa perusahaan asuransi
Pastikan perusahaan asuransi yang digunakan sudah mengikuti mekanisme KAPJ dan memiliki kerja sama dengan fasilitas kesehatan terkait.
Cek rumah sakit
Tidak semua rumah sakit otomatis masuk dalam jaringan KAPJ.
Pahami batas manfaat
Angka 75 persen maupun 250 persen bukan berarti seluruh peserta akan selalu menerima pembayaran dengan angka tersebut.
Besaran pembayaran tetap mengikuti mekanisme layanan, tarif dasar, kerja sama antarpihak dan ketentuan polis.
Jangan menganggap semua biaya otomatis ditanggung
Biaya yang berada di luar manfaat atau melebihi batas pertanggungan masih berpotensi menjadi tanggungan peserta.
Menuju Sistem Pembiayaan Kesehatan Terintegrasi
Implementasi KAPJ menandai perubahan penting dalam ekosistem pembiayaan kesehatan Indonesia.
Selama ini BPJS Kesehatan dan asuransi komersial berjalan dengan mekanisme masing-masing. Melalui KAPJ, kedua sistem mulai diarahkan untuk bekerja secara terkoordinasi.
Bagi masyarakat, manfaat terbesar yang diharapkan adalah akses layanan yang lebih fleksibel, proses administrasi yang lebih sederhana dan berkurangnya pembayaran langsung ketika terjadi kebutuhan medis, sepanjang layanan tersebut berada dalam cakupan skema.
Bagi pemerintah, integrasi tersebut diharapkan membuat pembiayaan kesehatan menjadi lebih efisien.
Sementara bagi perusahaan asuransi dan rumah sakit, KAPJ membuka ruang untuk membangun sistem pembayaran dan pelayanan yang lebih terstruktur.
URRANEWS
KAPJ bukan sekadar perubahan mekanisme klaim.
Jika implementasinya berjalan sesuai target, sistem ini dapat mengubah cara masyarakat menggunakan BPJS Kesehatan dan asuransi swasta secara bersamaan.
Namun, tantangan terbesar berada pada tahap implementasi: seberapa banyak rumah sakit yang benar-benar terhubung, seberapa cepat perusahaan asuransi memperluas kerja sama, dan apakah peserta benar-benar merasakan kemudahan tersebut di lapangan.
Karena itu, masyarakat sebaiknya tidak hanya melihat KAPJ sebagai “BPJS + asuransi swasta = semua biaya gratis”.
Yang lebih tepat, KAPJ merupakan mekanisme koordinasi manfaat dan pembayaran antara penyelenggara jaminan kesehatan.
Apakah skema ini akan benar-benar mengurangi biaya berobat masyarakat, atau justru menambah kerumitan baru dalam sistem kesehatan?