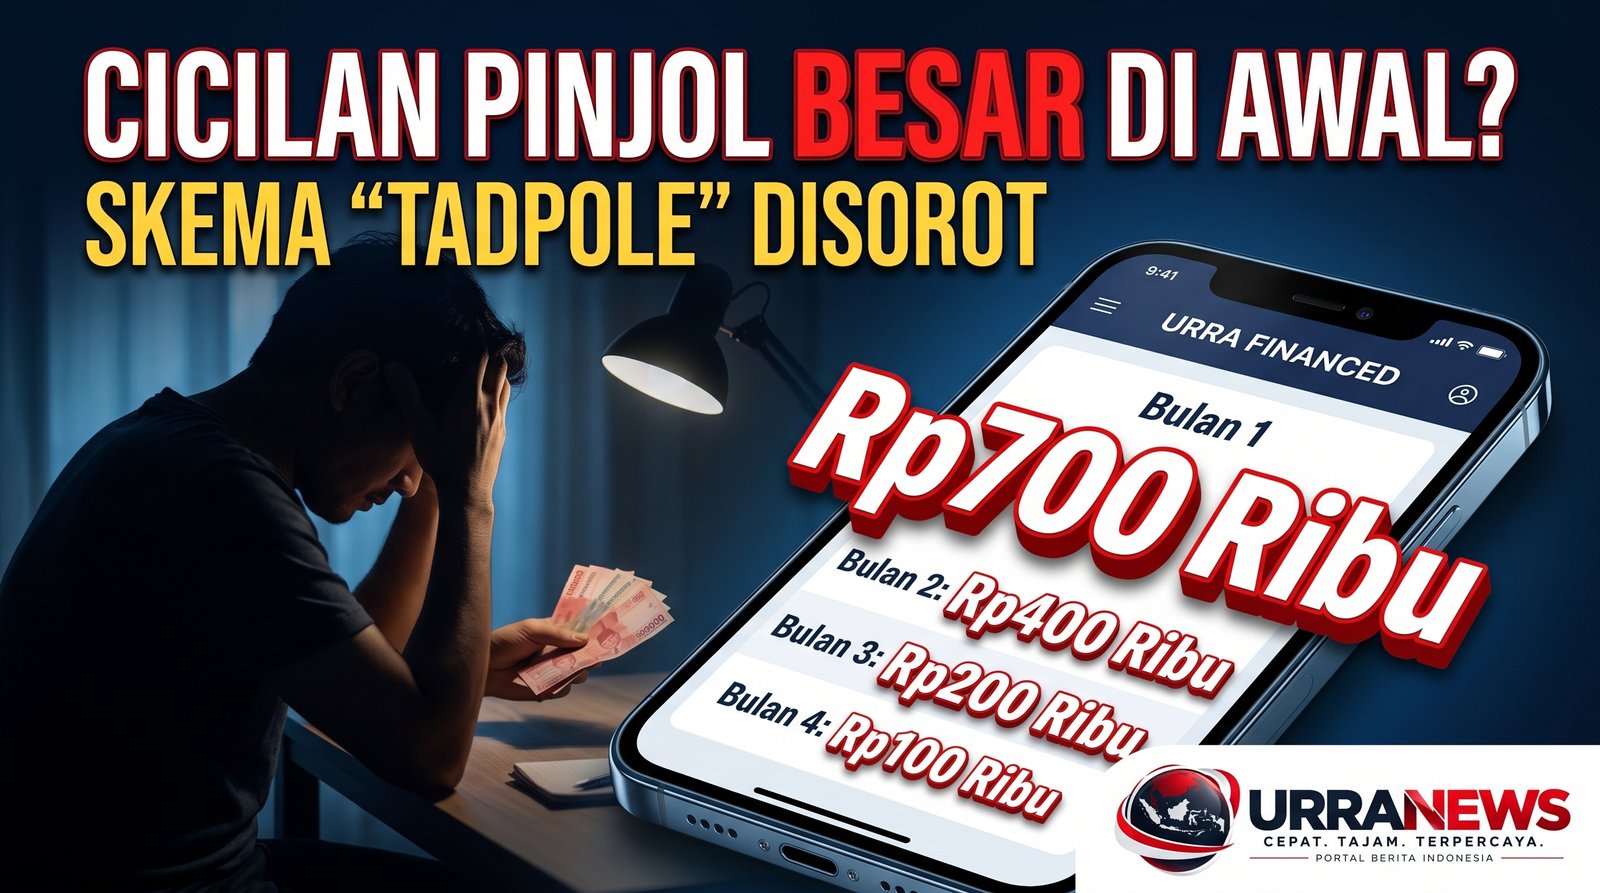
JAKARTA, URRANEWS — Skema pembayaran Tadpole dalam industri pinjaman daring (Pindar) kembali menjadi sorotan. Pola cicilan yang menempatkan beban pembayaran jauh lebih besar pada awal masa pinjaman dinilai dapat merugikan konsumen, terutama masyarakat yang mengakses pinjaman karena sedang membutuhkan dana.
Istilah Tadpole atau “kecebong” menggambarkan struktur angsuran yang besar pada bagian awal, kemudian semakin mengecil pada periode berikutnya. Pola tersebut berbeda dengan cicilan yang relatif merata sepanjang tenor.
Anggota Komisi XI DPR RI Harris Turino menilai persoalan tersebut tidak semata-mata berkaitan dengan mekanisme pinjaman daring, tetapi juga menyangkut aspek perlindungan konsumen dan integritas industri jasa keuangan.
Menurut Harris, kemudahan masyarakat memperoleh pinjaman harus diikuti dengan tanggung jawab penyelenggara dan regulator untuk memastikan produk pembiayaan ditawarkan secara transparan, adil, dan tidak memanfaatkan kondisi masyarakat yang sedang mengalami tekanan finansial.
Cicilan Besar di Awal Jadi Persoalan
Direktur Ekonomi Digital Center of Economic and Law Studies (Celios) Nailul Huda menilai persoalan utama skema Tadpole terletak pada ketidakseimbangan beban pembayaran dengan kondisi peminjam.
Masyarakat yang mengajukan pinjaman pada dasarnya membutuhkan dana pada saat itu. Namun, jika cicilan terbesar justru harus dibayarkan segera setelah pinjaman diterima, kemampuan peminjam untuk memanfaatkan dana tersebut menjadi lebih terbatas.
Dengan kata lain, semakin besar kewajiban yang harus dibayar pada awal tenor, semakin kecil pula ruang finansial yang tersedia bagi peminjam untuk menggunakan dana sesuai tujuan awal.
Nailul menyebut skema tersebut memang dapat memberikan keuntungan dari sisi pengelolaan risiko bagi penyelenggara. Pembayaran besar pada awal periode membuat sebagian kewajiban peminjam telah tertutup sebelum memasuki masa akhir pinjaman.
Contoh Pinjaman Rp1 Juta
Gambaran sederhana dapat dilihat dari pinjaman dengan pokok Rp1 juta dan bunga Rp300 ribu. Total kewajiban peminjam menjadi Rp1,3 juta.
Jika pinjaman tersebut menggunakan tiga kali pembayaran dengan pola Tadpole, angsurannya dapat disusun menjadi:
- Cicilan pertama: Rp700 ribu
- Cicilan kedua: Rp400 ribu
- Cicilan ketiga: Rp200 ribu
Totalnya tetap Rp1,3 juta. Namun, distribusi bebannya sangat berbeda karena lebih dari separuh kewajiban harus diselesaikan pada cicilan pertama.
Bagi penyelenggara, struktur tersebut dapat mengurangi eksposur terhadap risiko gagal bayar pada bagian akhir tenor. Sebaliknya, bagi peminjam, kewajiban besar pada awal periode dapat menjadi tekanan tambahan ketika kondisi keuangan mereka memang sedang terbatas.
Risiko Gagal Bayar Jangan Hanya Dibebankan ke Konsumen
Kritik terhadap Tadpole tidak berarti bahwa penyelenggara Pindar tidak boleh mengelola risiko kredit. Persoalannya adalah bagaimana risiko tersebut dibagi secara proporsional antara perusahaan dan konsumen.
Nailul menilai salah satu alternatif yang lebih mendasar adalah memperkuat credit scoring. Dengan penilaian kelayakan kredit yang lebih prudent, risiko gagal bayar seharusnya dapat dikelola sejak proses pemberian pinjaman, bukan hanya melalui desain cicilan yang membuat pembayaran awal menjadi sangat besar.
Menurutnya, skema cicilan biasa yang lebih merata tetap dapat digunakan sepanjang perhitungan risiko dilakukan secara tepat.
Transparansi Bunga dan Biaya Menjadi Kunci
Selain struktur cicilan, konsumen juga perlu memperoleh informasi yang jelas mengenai seluruh biaya yang melekat pada pinjaman.
Perhitungan bunga, biaya layanan maupun biaya lainnya harus diketahui sebelum konsumen menyetujui perjanjian. Konsumen juga perlu memastikan tidak terdapat biaya tersembunyi (hidden cost) yang baru diketahui setelah pinjaman berjalan.
OJK sendiri telah menetapkan batas maksimum manfaat ekonomi bagi Pindar berdasarkan jenis pembiayaan dan tenor. Ketentuan tersebut merupakan bagian dari upaya memberikan perlindungan kepada masyarakat sekaligus menjaga industri Pindar tetap sehat.
OJK Disebut Telah Membatasi Skema Tadpole
Dalam pemberitaan 7 September 2026, Nailul menyebut bahwa skema Tadpole telah dibatasi OJK karena dinilai tidak adil bagi peminjam. Pernyataan tersebut juga dimuat dalam sejumlah pemberitaan mengenai isu ini.
Namun, yang perlu digarisbawahi, pembatasan tersebut tidak berarti seluruh layanan Pindar atau seluruh bentuk cicilan tidak seimbang otomatis ilegal. Konsumen tetap perlu melihat ketentuan produk, struktur biaya, tenor, manfaat ekonomi dan informasi kontrak yang diberikan oleh masing-masing penyelenggara.
Di sisi lain, OJK terus memperkuat pengawasan terhadap industri Pindar. Data OJK menunjukkan outstanding pembiayaan Pindar pada Juni 2026 mencapai Rp105,14 triliun, tumbuh 25,88 persen secara tahunan, dengan tingkat risiko kredit macet agregat TWP90 sebesar 4,26 persen.
Konsumen Harus Memiliki Pilihan
Nailul juga berpandangan bahwa apabila seseorang memang memiliki kemampuan membayar lebih besar pada awal periode, pembayaran tersebut seharusnya menjadi pilihan konsumen, bukan kewajiban yang dipaksakan oleh struktur produk.
Konsumen perlu diberikan informasi yang mudah dipahami mengenai besarnya setiap cicilan sejak awal. Dengan demikian, keputusan mengambil pinjaman dapat dibuat berdasarkan kemampuan pembayaran yang sebenarnya, bukan hanya berdasarkan besarnya dana yang ditawarkan.
Bagi industri Pindar, persoalan Tadpole pada akhirnya menjadi ujian terhadap bagaimana perusahaan menyeimbangkan manajemen risiko, credit scoring, transparansi produk dan perlindungan konsumen.
Kemudahan memperoleh pinjaman memang dapat membantu masyarakat mengakses pembiayaan dengan cepat. Namun, kemudahan tersebut harus berjalan beriringan dengan desain produk yang adil sehingga risiko kredit tidak sepenuhnya bergeser kepada pihak yang justru sedang berada dalam kondisi membutuhkan dana.